有限会社ジャムティガ 代表/コンサルタント
「会社の利益は出ているのに、預金残高に余裕がない。」「売上は順調なのに、支払いが重なる月になると資金が足りなくなる。」
こうした状況は、売上や利益だけを見ていても把握できません。
「経理担当者に任せているから。」と、財務管理に気を配らないで失敗する経営者のエピソードは山ほどあります。そのような事例を見聞きしていると、資金管理をきちんとしていない会社が傾くことは容易に想像できることでしょう。
中小企業経営者は一人何役もの業務をこなしていますが、実は「資金繰り管理」をしっかりと把握していることこそが、何より大切なのではないでしょうか。
ですから11月は、年間を通じて作成・更新してきた資金計画を改めて点検する時期です。特に年末は、賞与や納税などの資金需要が集中しやすいため、必要な現預金を十分に確保できるか確認することが重要です。また、資金不足が見込まれる場合には、早めに金融機関へ相談することも必要です。
つまり、11月は12月から翌年1月までの入出金予定と資金計画を照らし合わせ、資金繰りを再確認する重要な時期といえるでしょう。
資金繰り管理とは
資金繰り管理とは、会社に「いつ、いくらのお金が入り、いつ、いくら出ていくか」を予測し、支払日に必要な現預金を確保するための管理です。売上高や利益を把握する損益管理とは目的が異なります。
例えば、11月に商品を納品して売上を計上しても、入金が翌年1月であれば、12月の仕入代金や給与の支払いには使えません。逆に、銀行借入金の元本返済は損益計算書上の費用ではありませんが、預金は減少します。
| チェック項目 | 損益管理 | 資金繰り管理 |
|---|---|---|
| 目的 | 事業が利益を生んでいるか確認する | 支払日に必要なお金があるか確認する |
| 金額 | 売上、費用、利益 | 入金、出金、現預金残高 |
| 時期(ずれはないか) | 売上と費用の計上時期 | 代金回収・支払の時期、借入返済など |
| 見直し・改善(経営判断) | 採算改善、価格設定、経費見直し | 回収促進、支払計画、運転資金調達 |
利益が出ていても入金のタイミングで支払えない、ということがあります。
ですから、経営者は両方を確認する必要があります。
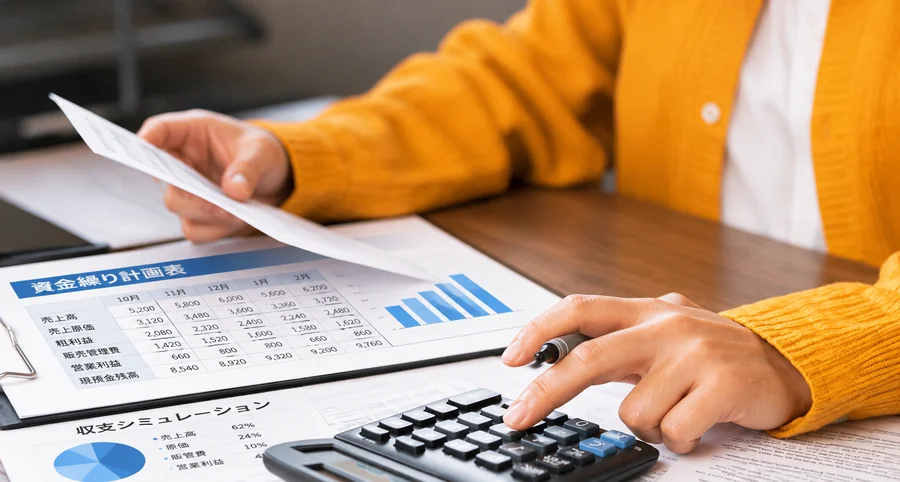
資金繰り表とは “「予定」と「実績」”をつなぐ道具
資金繰り表には、前月末の現預金残高、営業上の入出金、借入・返済、設備投資などを記録し、月末残高を算出します。「前月末残高+当月入金-当月出金=当月末残高」で計算します。
まず実績を記録し、今後3〜6か月程度の予定を更新する方法が実務的です。資金の余裕が少ない会社や入出金が集中する時期は、月次だけでなく週次・日次でも確認します。期間は会社の取引条件や資金余力に合わせて設定します。
| 管理の頻度 | 主に確認すること |
|---|---|
| 年間 | 賞与、税金、設備投資、借入返済など大きな資金需要 |
| 月次 | 入金・支払予定と実績の差、翌月以降の残高 |
| 週次・日次(必要な場合) | 支払日ごとの不足、回収遅延、直近の残高 |
資金繰り表は、作って終わりではありません。売掛金の入金が遅れた、仕入れが増えた、賞与額が変わったといった変化を反映して初めて、経営判断に役立ちます。
11月は何を確認するべきか
11月の仕事は、既存の計画を実際の入出金予定と照合し、差があれば早めに手を打つことです。確認対象は12月だけでなく、年末年始の休業や入金日のずれが影響する翌年1月まで広げます。
1. 12月〜翌年1月の入金予定を確かめる
売掛金の回収予定日と金額を取引先別に確認します。請求済みか、検収が済んでいるか、相手先の年末年始休業で入金日が変わらないかも確認しましょう。「売上予定」ではなく「実際に入金される予定日」で見ます。
2. 賞与・給与・税金・返済の支払日を並べる
冬季賞与の支給額だけでなく、給与や社会保険料、源泉所得税、法人税・消費税など自社に該当する納付、借入金の元本返済、仕入・外注費の支払いを一覧にします。税金の納期限は決算期、申告区分、納期の特例の適用などで異なるため、自社の申告・納付予定で確認してください。
3. 計画と実績の差を確認する
10月までの資金繰り実績と当初計画を比較します。入金の遅れ、予算超過、在庫増加など、差が生じた理由を明らかにし、11月末の着地見込みと12月・1月の予測残高を修正します。
4. 最も残高が少なくなる日を把握する
月末残高だけでなく、賞与・税金・仕入代金などが集中する日の支払い後残高を確認します。月末には資金が戻っていても、月の途中で不足することがあります。
5. 不足が見込まれたら先に相談する
不足の可能性があれば、まず回収予定や支出内容を精査し、不要不急の支出の時期を見直します。取引先への支払条件変更は、一方的に行わず必ず合意を得ます。借入が必要なら、直前ではなく、資金繰り表や受注・売掛金の資料を準備して時間の余裕をもって金融機関に相談します。
簡単な試算:月末残高だけでは安心できない
以下は説明用の仮定です。11月末に預金が500万円あり、12月の入金が800万円、出金が1,000万円なら12月末残高は300万円です。しかし、12月10日に賞与など600万円を支払う時点で、それまでの入金が100万円しかなければ、支払い直後の残高は0円になります。入金が数日遅れるだけで資金不足となるため、月末だけでなく日付別の確認が重要です。
| 時点 | 入金 | 出金 | 現預金残高 |
|---|---|---|---|
| 11月末 | ― | ― | 500万円 |
| 12月10日まで | 100万円 | 600万円 | 0万円 |
| 12月末までの残り | 700万円 | 400万円 | 300万円 |
※金額は解説用の架空例です。実際の資金繰りでは入出金を日付別に記入してください。
資金繰り表がない会社はどうするか
資金繰り表をまだ作成していない場合も、11月にできることはあります。預金残高を起点に、12月と翌年1月の「入金日・入金額」「支払日・支払額」を通帳、請求書、支払予定表から一覧化してください。まずは資金が最も少なくなる日を把握し、その後、毎月更新する仕組みに発展させます。
JAM TIGAでは、資金繰りの実績確認と将来のシミュレーションに使える資金繰り表を公開しています。自社の数字で試してみると、売上や支払条件の変化が資金残高にどう影響するかが見えてきます。資金繰り表を作っていないという方は、「JAM TIGA かんたん資金繰り表」をぜひお試しください。
まとめ
資金繰り管理は、年末だけの特別な仕事ではなく、会社を継続して運営するための日常的な経営管理です。年間の資金需要を見通し、月次で計画と実績を照合し、必要に応じて週次・日次で確認します。11月はその延長として、12月から翌年1月の入出金予定を具体化し、資金不足の兆候を早めに把握する時期です。経営者は「利益が出るか」に加えて、「必要な日に支払えるか」を必ず確認しておきましょう。
参考資料
※税・社会保険料の具体的な納期限は、個々の会社の状況と最新の公式案内で確認してください。