有限会社ジャムティガ 代表/コンサルタント
「技術力にも顧客にも自信がある。でも、不動産などの担保が少ないため、設備投資の資金調達が難しい」――そんな悩みを持つ経営者に知っていただきたい制度があります。
2026年5月25日に始まった「企業価値担保権」です。これは会社の総財産を一体として担保に設定し、事業の強みや将来性を踏まえた融資を後押しする仕組みとして導入されました。制度ができたからといって、どの会社でも簡単に借りられるわけではありませんが、ポイントは、当社には価値があり、その価値が将来の収益と返済につながるという道筋をしっかりと示し説明することです。
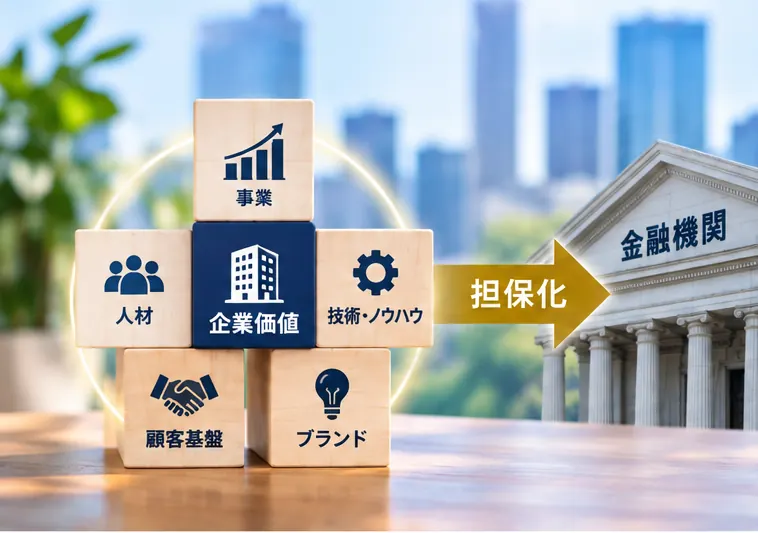
企業価値担保権とは何か
従来の融資では、不動産、機械設備、預金など、個々の資産の担保価値や経営者保証が重視される場面がありました。一方、会社の競争力は、目に見える資産だけで決まるものではありません。
長年築いた取引先との信頼関係、独自の製造技術、社員の専門性、ブランド力、継続的に受注できる仕組み。こうした強みは、決算書の資産額だけでは十分に伝わらないことがあります。
企業価値担保権は、会社の総財産を担保の対象としながら、金融機関が事業の実態と将来性を見て融資を判断することを後押しする制度です。担保の対象は個別の「技術力」だけではなく、現在・将来の会社の財産を含む総財産である点を押さえておきましょう。
金融庁も、技術・ノウハウや事業計画といった定性的・将来的な情報を踏まえた融資を想定しています。金融庁「事業性融資の推進(企業価値担保権等)」
従来の担保融資と、どこが違うのか
| 比較項目 | 従来の個別資産担保を使う融資 | 企業価値担保権を使う融資 |
|---|---|---|
| 担保の考え方 | 不動産など個別の資産を対象にする | 会社の総財産を一体として対象にする |
| 融資判断 | 財務内容・返済能力に加え、個別担保も考慮 | 事業の強み、将来性、返済能力を重視することを後押し |
| 金融機関との関係 | 融資契約に応じて情報提供 | 事業計画や経営状況について、より継続的な対話が重要 |
| 経営者保証 | 融資条件により求められることがある | 原則として利用が制限されるが、例外もある |
ここで注意したいのは、「企業価値担保権=無担保融資」ではないということです。担保は会社の財産を広くとらえますので、金融機関ごとに制度の取扱い状況や融資審査は異なり、希望額の借入れが保証されるわけではないということを理解しておく必要があります。
数字で考える:設備投資3,000万円の会社なら
例えば、売上高3億円の部品加工会社が、受注増に対応するため3,000万円の設備投資を検討しているとします。長年の顧客との取引や加工ノウハウが強みですが、大きな不動産は保有していません。
会社は新設備によって、年間売上が5,000万円増えると見込んでいます。仮に、追加売上に対する粗利益率が30%、追加の人件費・維持費などが年間500万円なら、計算は次のようになります。
- 追加売上高:5,000万円
- 追加粗利益:1,500万円(5,000万円×30%)
- 追加固定費:500万円
- 追加の年間利益貢献額:1,000万円(税金・運転資金増減・減価償却等を考慮する前の簡易試算)
3,000万円を5年間で均等に元本返済すると、元本返済だけで年間600万円です。計画どおりなら余裕がありそうですが、売上増が想定の70%にとどまるとどうでしょうか。
追加粗利益は1,050万円、追加固定費を差し引いた利益貢献額は550万円。元本返済600万円を下回ります。 さらに利息、税金、売掛金の増加による資金負担もあります。
これは説明のための仮定であり、実際の返済能力は会社全体のキャッシュフローで判断します。しかし、銀行に示すべきなのは、楽観的な売上予測だけではなく、「予定どおりに売れなかった場合でも、どう返済するか」という説明です。
事業承継やM&Aを考える会社にも関係する
企業価値担保権は、スタートアップだけの制度ではありません。金融庁は、地域の中小・中堅企業の設備投資、事業再生、事業承継、M&Aなども想定される活用場面として挙げています。
例えば、後継者が新しい経営計画を立てて設備を更新する場合、過去の担保資産だけでなく、顧客基盤や収益改善の見通しを説明する意義があります。
一方で、事業譲渡など通常の事業活動の範囲を超える財産処分では、担保権者との事前のコミュニケーションや同意が必要となる場合があります。将来のM&Aや事業再編を検討している会社は、融資契約上の制約を弁護士・金融機関と事前に確認すべきです。
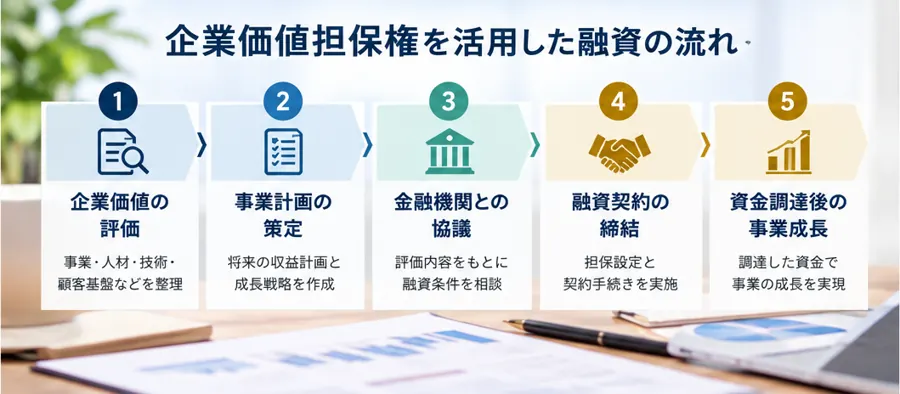
融資相談の前に準備したい5つの資料
制度の活用を考える場合でも、まず取り組みたいのは自社の事業を説明できる資料づくりです。少なくとも次の5つを揃えておくと、金融機関との対話が具体的になります。
1.自社の強みを示す資料
主要顧客との取引年数、継続受注率、独自技術、資格保有者、顧客から選ばれる理由などを整理します。「技術力が高い」ではなく、具体的な実績で示すことが大切です。
2.3年間の事業計画
売上・粗利益・営業利益の見通しだけでなく、設備投資、採用、販路開拓の時期と費用を数字に落とし込みます。計画の前提条件も明記します。
3.12か月の資金繰り表
売上計上と入金は同じではありません。月別の売掛金回収、仕入・給与・税金の支払、借入返済を確認し、最も資金が減る月を把握します。
4.事業の継続性を示す資料
主要取引先への依存度、契約更新状況、特定社員への業務集中、後継者育成など、事業が続くための条件を整理します。弱点を隠すのではなく、対応策まで示します。
5.返済余力の試算
通常の計画に加え、売上が10%・20%下振れした場合、原材料費が上がった場合なども試算します。借入後の資金残高と返済余力を見える化しましょう。
実際にどの金融機関が取り扱っているのか?
企業価値担保権は、2026年5月25日に始まった新しい制度です。すでに一部の金融機関では、この制度を活用した融資が実行されています。
ただし、すべての銀行が一律に融資を取り扱っているわけではありません。金融機関によって対応状況や審査方針が異なるため、実際の取扱実績を確認することが重要です。
すでに融資実績が公表されている金融機関
福井銀行・商工組合中央金庫(商工中金)
2026年5月25日、福井銀行は商工中金と協調し、福井県の繊維製造会社ケイテー株式会社に企業価値担保権を活用した融資を実行しました。同社が長年培ってきた一貫生産体制や独自の織物技術など、事業の強みと将来性に着目した事例です。
第四北越銀行・日本政策金融公庫
第四北越銀行は2026年5月、建材販売・施工、精密プラスチック部品製造、ITソリューションなどを展開する株式会社丸互に対し、企業価値担保権を活用した融資を実行しました。日本政策金融公庫との協調融資であり、資金使途は運転資金です。 また、同年6月には温泉旅館を運営する株式会社双葉に対しても、日本政策金融公庫および商工中金との協調融資を実行しています。
これらの事例から、企業価値担保権はスタートアップ企業だけでなく、製造業、地域の中堅・中小企業、旅館業など、幅広い事業で活用され始めていることが分かります。
金融庁が公表している金融機関の一覧
金融庁は、企業価値担保権信託会社の免許を受けた金融機関等の一覧を公表しています。
ただし、この一覧は企業価値担保権に関する信託業務を行う資格を有する機関の一覧であり、すべての掲載金融機関が融資を実行していることを意味するものではありません。
まずは取引銀行に相談する
企業価値担保権を利用した資金調達を検討する場合は、まず現在の取引銀行に、制度の取扱状況や融資の対象となる企業・資金使途を確認するとよいでしょう。
取引銀行で対応していない場合は、実績を公表している金融機関や、日本政策金融公庫、商工中金などへの相談も選択肢となります。
経営者が金融機関に確認したいこと
企業価値担保権を検討するなら、金利だけで比較するのは不十分です。次の点を確認してください。
- その金融機関は企業価値担保権を使った融資を取り扱っているか
- 既存借入れ・既存担保との関係をどう整理するか
- 事業計画の報告頻度や、重要な経営判断に関する同意事項は何か
- 借入期間、金利、諸費用、借換え・担保解除の条件はどうなるか
新しい制度を利用すること自体が目的ではありません。既存の融資、信用保証付き融資、増資なども含め、会社の成長段階に合った資金調達方法を比較することが重要です。
まとめ:会社の価値を、銀行に説明できる数字に変える
企業価値担保権の登場によって、不動産担保だけでは測りにくかった事業の強みや将来性を、融資の対話に生かす選択肢が増えました。
しかし、経営者がまず取り組むべきことは変わりません。自社の強みを把握し、将来の収益を見通し、返済可能性を数字で説明することです。
「良い事業をしている会社」と「良い事業であることを金融機関に伝えられる会社」は、必ずしも同じではありません。 経営計画と資金繰りを整えることは、融資のためだけでなく、経営者自身の意思決定を強くすることにもつながります。
JAM TIGAでは、経営者とともに事業計画・資金繰り・金融機関への説明資料を整理する社外CFO支援を行っています。社外CFOのサービス内容をご覧いただくか、無料オンライン相談をご利用ください。
参考資料
- 金融庁「金融仲介機能の発揮/事業性融資の推進(企業価値担保権等)」(2026年9月18日更新)
- 金融庁「企業価値担保権・制度の概要」(PDF)
- 金融庁「企業価値担保権に関するFAQ」(PDF)
- 全国銀行協会「企業価値担保権の活用に向けたポイント」の更新について(2026年3月19日)
※本記事は2026年10月29日時点で公表されている資料に基づく一般的な解説です。個別の融資条件や契約の判断は金融機関・専門家にご確認ください。事例と数値は説明用の仮定です。